杉杉51亿押注负极石墨化,能否破局锂电上游两年关键窗口?
眼前是那些涉及金额达到百亿级别的项目被集中地停止了叫停, 同时另一边又有接近上百亿元的资金正在加快步伐往里边涌进去, 这整个负极行业出现出了如此严重的撕裂状态, 关键的原因全部都锁死在了石墨化这一个环节上面。
科达杉杉百亿扎堆包头
在9月21日这一天, 科达制造公司对外宣布消息, 说的是要在包头市的土默特右旗园区里头投资45亿元人民币用来建设一个年产能为50万吨的石墨负极一体化项目。而且, 这个项目在今年10月份就会开工建设。
等到第二天的时候, 杉杉股份这家公司也紧跟着做出了行动。杉杉股份决定在青山区进行投资, 投资金额是51亿元人民币。他们计划在青山区建设一个年产能为15万吨的负极材料基地作为配套项目的产能, 也就是石墨化环节的产能为5万吨。
但是就在三个月之前, 中科电气这家公司刚刚做出了一个决定, 把在甘眉、兰州以及摩洛哥这三个地方的负极项目全部终止掉, 原本计划好的投资一百零三亿元也全部都停止了。
处在同一个行业竞争赛道里边的两个企业, 表现得完全相反, 这边是猛地把项目停下那面是猛把资金投进去, 它们之间的核心差距仅仅存在于一点而已, 就是看自己的手里是不是真的拥有了石墨化产能。
代工费冲上万元关口

进入2025年的行业低谷期之后, 许多企业不得不把生产半成品的工作外包出去。尚太科技在上半年发出了19.9万吨的货物, 其外协比例在二季度突然飙升到了33%到40%这个区间。杉杉也在公告里明确表示, 因为产能存在缺口, 所以部分订单是靠委托外部加工来补充完成的。
艾奇逊炉的代工价格, 是从低位开始, 一路攀升到了2026年9月那时候的9500元每吨的水平。箱式炉的主流报价呢, 是处在8500元到9500元每吨这个区间之内。
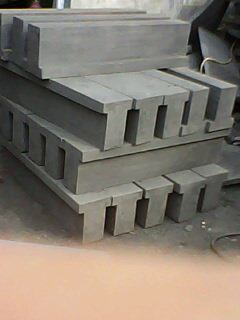
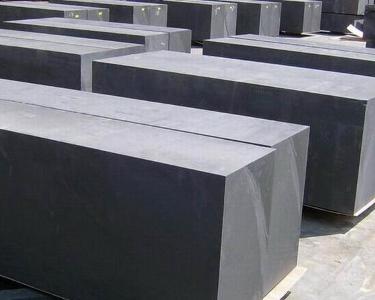
国内的那具备规模化的石墨化有效产能数字仅仅是有398万吨。而全球范围内负极材料的产量在今年已经突破了400万吨的大关这个情况就是基本处于那种满负荷运转的状态。
一体化企业锁住利润
那些不自己去建立石墨化生产加工环节的企业, 其实每一吨产量都相当于是花冤枉钱去替别人进行支付。时间来到了2026年6月这个节点, 储能级别的人造石墨材料的市场销售价格在每吨2.0万元到2.2万元之间浮动。
这个价格水平相比之前大约是上涨了百分之十左右。然而, 生产成本的变动传递到下游的价格调整上却存在滞后性的问题。这就导致企业的利润空间被产业链的上游供应商和下游客户的双重压力所挤压殆尽。
杉杉股份在今年上半年的时候, 归属于母公司的净利润达到了8.22亿这个数额, 相比去年同期增加了296%, 之所以能取得这样的成绩, 靠的就是对石墨化工艺进行迭代, 把利润留在了自己的体内, 而委外比例越高的企业, 其利润被侵蚀得就越严重, 所以行业内真正的分化并不存在于负极和非负极之间, 而是存在于有石墨化和没有石墨化之间。
包头电价是生死线
因为石墨化炉一旦运行起来, 就需要24小时不间断地工作, 而且电费会占到总成本的高达60%, 所以当电价每出现一毛钱的差异时, 吨成本的变化就会达到几百元, 鉴于包头的风电和光伏资源非常丰富, 其电力价格具有较低的优势, 所以这里就变成了布局石墨化产能最为合理的地点。
内蒙古地区的石墨化生产能力现在已经占据了全国总产能的百分之四十一, 杉杉公司在包头这个地方采用的是厢式炉这种工艺技术, 相比于过去那种传统的坩埚炉来说, 它在每一单位上的电力消耗量减少了百分之四十到百分之五十这样一个比例, 而且它还能够避免受到限电状况带来的那些影响, 所以说 whoever 掌握了低成本电力, 谁就控制了石墨化环节里面的定价权力。
五十亿杠杆赌时间窗口
杉杉在包头的投资项目里, 其自有资金额度为15.32亿元, 银行贷款金额为35.74亿元。由此算下来的杠杆比例是接近百分之七成。这个赌注的核心点在于, 它赌的并不是整个行业的大好转, 而是看重低电价地区的一体化产能。因为在石墨化环节出现紧缺的这段时期内, 这种模式能够拥有结构性的成本优势。
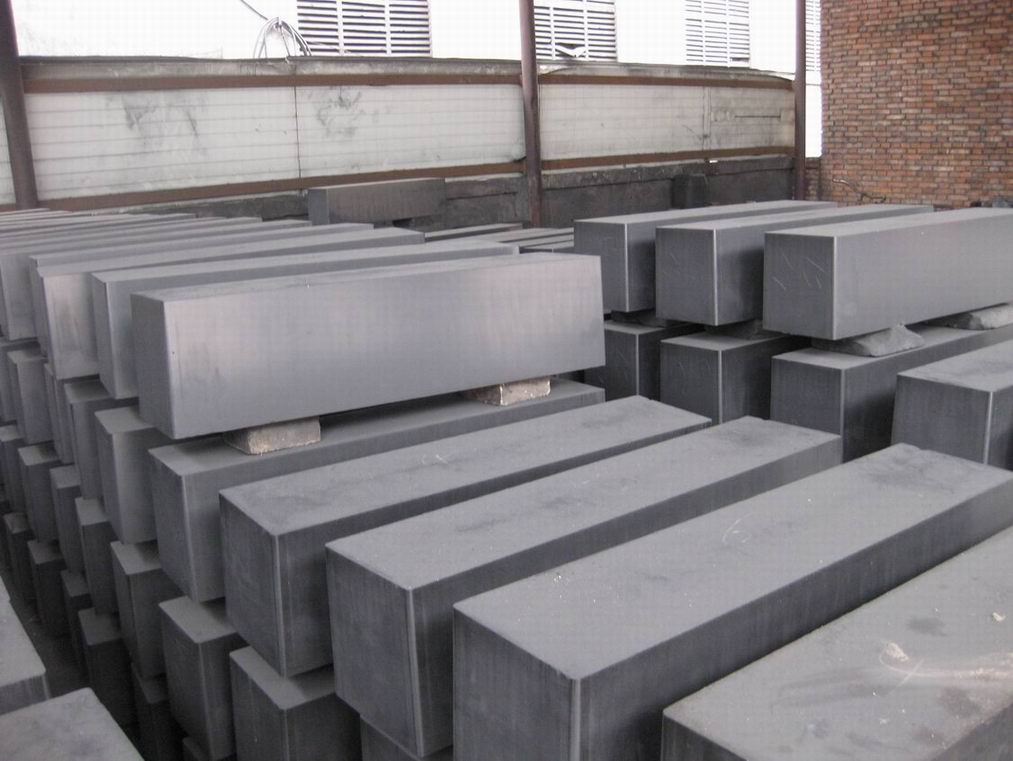
据高工产业研究院的预测, 在2026年的下半年期间, 相关的产能使用率将会超过百分之九十的上限, 而到了2027年的时候, 这个指标依然会维持在百分比八十五以上的水平。
至于石墨化处理环节所出现的短缺状况, 至少还可以再持续两年时间, 这个时间节点刚好足够让新增加的生产能力完成从小批量到规模化的爬坡过程。可是当时间在2028年过去之后, 大量新增的生产项目就会集中进入释放阶段, 届时供需方面的整体形势大概率再次发生改变并且迎来新的局面。
紧缺拐点才是真正的变量
目前存在着总量过剩的现实情況, 而结构性紧缺构成了机会所在, 其中石墨化环节就是一个关键的界限。由于上游的低硫石油焦和针状焦的供应处于紧缺状态, 这导致了成本被推高, 同时下游电池客户的议价周期比较长, 在这种两端都受到挤压的情况之下, 只有一体化企业才能够承受得住压力。
真正需要盯着看的, 其实就是一个数字而已。这个具体的数字就是问大家, 石墨化代工的价位会什么时候出现一个转折点。
在这么个转折的时候还没到之前呢那些手里有自己准备的石墨化工序产能又或者是位置坐落在那种电价比较便宜地区的企业们是可以把自身的利润下限给稳稳守住不动弹的这种状态, 相比之下那些只能靠给别人外包协作来完成事情的企业所过的日子肯定就会一天比一天更加地难熬下去。
现在很多人都在问, 那个石墨化的代工费用还能够继续往上涨多长时间, 关于这个问题, 你可以到下面的评论区里面去聊一聊, 如果你觉得里面说的东西对自己有帮助, 就点个赞并且转发给你身边的同行朋友。
本站所有文章、数据、图片均来自互联网,一切版权均归源网站或源作者所有。
如果侵犯了你的权益请来信告知我们删除。邮箱:admin@admin.com